Agente de IA Novo
Kento Workspace
Seu acesso ao agente de IA e a todos os serviços da Economatica, em qualquer dispositivo.
A jornada de trabalho no Brasil vai encolher. Promulgada em 16 de outubro, a Emenda Constitucional 141/2026 acaba com a escala 6×1 e reduz o limite semanal de 44 para 40 horas, sem corte de salário. Para as empresas, a conta é direta: as mesmas horas de operação vão custar mais.
Mas o impacto não será igual para todos. Para medir quem tem mais a perder, a Economatica analisou a Demonstração do Valor Adicionado (DVA) do primeiro semestre de 2026 de 44 companhias abertas de 18 setores. O resultado mostra uma distância grande entre os extremos: na GPS, a folha de pagamento equivale a 47,4% da receita; na PRIO, a 1,3%.
Neste estudo, você vai ver:
O texto aprovado pelo Congresso tem quatro pontos centrais:
A transição é gradual. Em 16 de dezembro de 2026, passam a valer a escala 5×2 e o teto de 42 horas semanais. Em 16 de dezembro de 2027, o limite cai para 40 horas.
Do lado da indústria, a CNI estima um custo adicional de até R$ 267,2 bilhões para as empresas (Veja). O governo, por sua vez, fala em linhas de crédito e capacitação para os setores mais afetados (Estadão).
O primeiro termômetro é simples: quanto da receita vai para salários, benefícios e FGTS. Na mediana das 44 empresas, a folha equivale a 11,3% da receita. Catorze companhias gastam 20% ou mais.
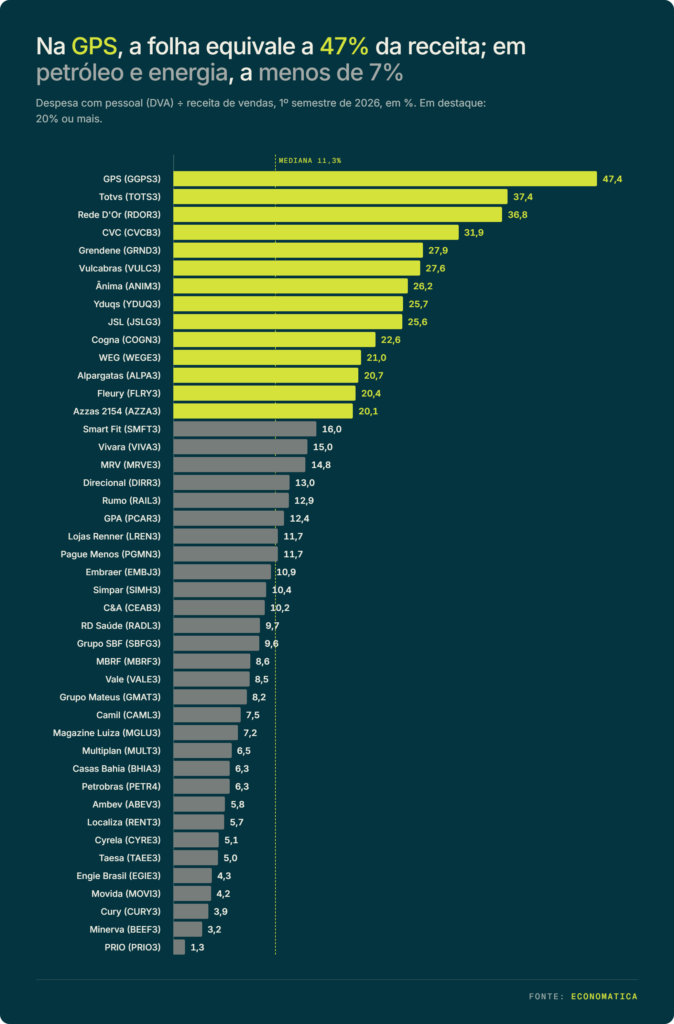
Fonte: Economatica, DVA consolidada 1T26 + 2T26 de 44 companhias da B3
A GPS lidera com folge: a empresa de limpeza, segurança e facilities gastou R$ 4,9 bilhões com pessoal no semestre, 47,4% da receita. Faz sentido: no negócio de terceirização, o serviço vendido é a própria mão de obra, e boa parte dela trabalha em escalas que terão de ser refeitas.
Na sequência aparecem três grupos:
Dois nomes do topo pedem cautela. Na Totvs (37,4%), boa parte da equipe é de profissionais de tecnologia que já trabalham em 5×2, e parte delas pode ganhar acima do corte da emenda. Na Rede D’Or (36,8%) e na Fleury (20,4%), a saúde terá regras próprias, e os plantões 12×36 seguem permitidos. Nesses casos, a folha pesa muito, mas a parcela atingida pela nova jornada tende a ser menor.
Para traduzir o peso da folha em resultado, a Economatica simulou um cenário-limite. Se cada hora a menos for reposta com contratações ou horas extras ao mesmo custo, a folha sobe 10% (44 ÷ 40). Descontados 34% de IR e CSLL, esse custo extra foi comparado ao lucro do primeiro semestre.
Nesse cenário, a conta superaria todo o lucro semestral da Azzas 2154 e consumiria 80% do da Yduqs e 64% do da GPS.
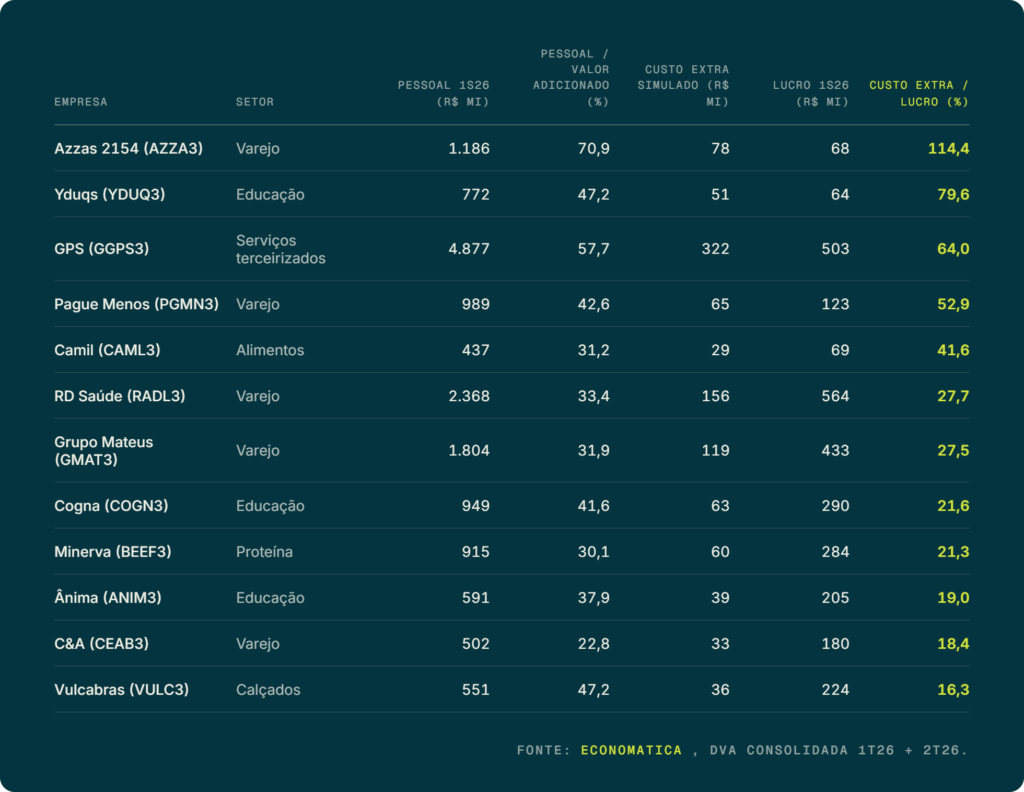
O caso mais extremo fica fora da tabela. Na MBRF (Marfrig/BRF), dona da terceira maior folha do levantamento (R$ 7,1 bilhões, atrás de Petrobras e Vale), o custo simulado de R$ 471 milhões supera em mais de 40 vezes o lucro de R$ 12 milhões do semestre. Já Magazine Luiza, GPA, Casas Bahia, MRV, Simpar, JSL e CVC tiveram prejuízo no período, e o custo extra ampliaria as perdas.
O mercado reagiu no dia seguinte à votação no Senado. Em 15 de outubro, JSL (-5,65%), Pague Menos (-5,06%), Grupo Mateus (-4,28%) e Vulcabras (-3,75%) registraram quedas fortes, enquanto a PRIO subiu 0,09%. O cenário eleitoral também pesou no pregão.
Na outra ponta estão negócios intensivos em capital, em que máquinas, redes e imóveis pesam mais que pessoas: petróleo (PRIO, 1,3%; Petrobras, 6,3%), energia (Engie Brasil, 4,3%; Taesa, 5,0%), shoppings (Multiplan, 6,5%) e locação de veículos (Movida, 4,2%; Localiza, 5,7%). Nelas, o custo extra simulado fica abaixo de 5% do lucro do semestre, com exceção da Movida (8,6%).
O estudo não calcula ganhos, mas três grupos aparecem no debate como possíveis beneficiários:
Os números vêm da DVA consolidada que as companhias enviam à CVM na base da Economatica, somando o primeiro e o segundo trimestres de 2026. A linha “Pessoal” reúne salários, benefícios e FGTS. O lucro é a remuneração de capitais próprios da mesma demonstração.
A simulação é um teto, não uma projeção. Ela não desconta funcionários que já trabalham 40 horas ou em 12×36, nem considera ganhos de produtividade, automação ou repasse de preços. Assaí, Odontoprev e Itaú ficaram fora por falta de DVA consolidada na base; a Hapvida, por um lançamento atípico de pessoal no segundo trimestre.
Este conteúdo tem caráter informativo e não constitui recomendação de investimento (Resolução CVM 20/2021). Quer acompanhar outros levantamentos como este? Veja mais estudos da Economatica.
O Kento chegou ao app Economatica para iOS e Android, com conversas por voz, rotinas e dados de mercado para aumentar sua produtividade.
Estudo Economatica reconstrói a carteira do Ibovespa de 2021 e mostra: o índice perdeu do CDI em 5 anos, mas só 24 das 87 ações bateram a renda fixa.
Descubra o consenso de analistas no Kento: veja preço-alvo, potencial de valorização, casas que acompanham cada ação, recomendações e o grau de divergência do m…
Solicite uma demonstração e veja como aplicar a mesma análise no seu time.
Escolha onde fazer login